
Table of Contents
تشهد أسواق النفط العالمية عجزاً فعلياً يقترب من ثلاثة ملايين برميل يومياً، ما يفسر استمرار الأسعار عند مستويات مرتفعة. فالصعود الحالي لا يرتبط فقط بالمضاربات أو المخاوف الجيوسياسية، بل بفجوة حقيقية بين المعروض والطلب، يجري سدها عبر السحب من المخزونات.
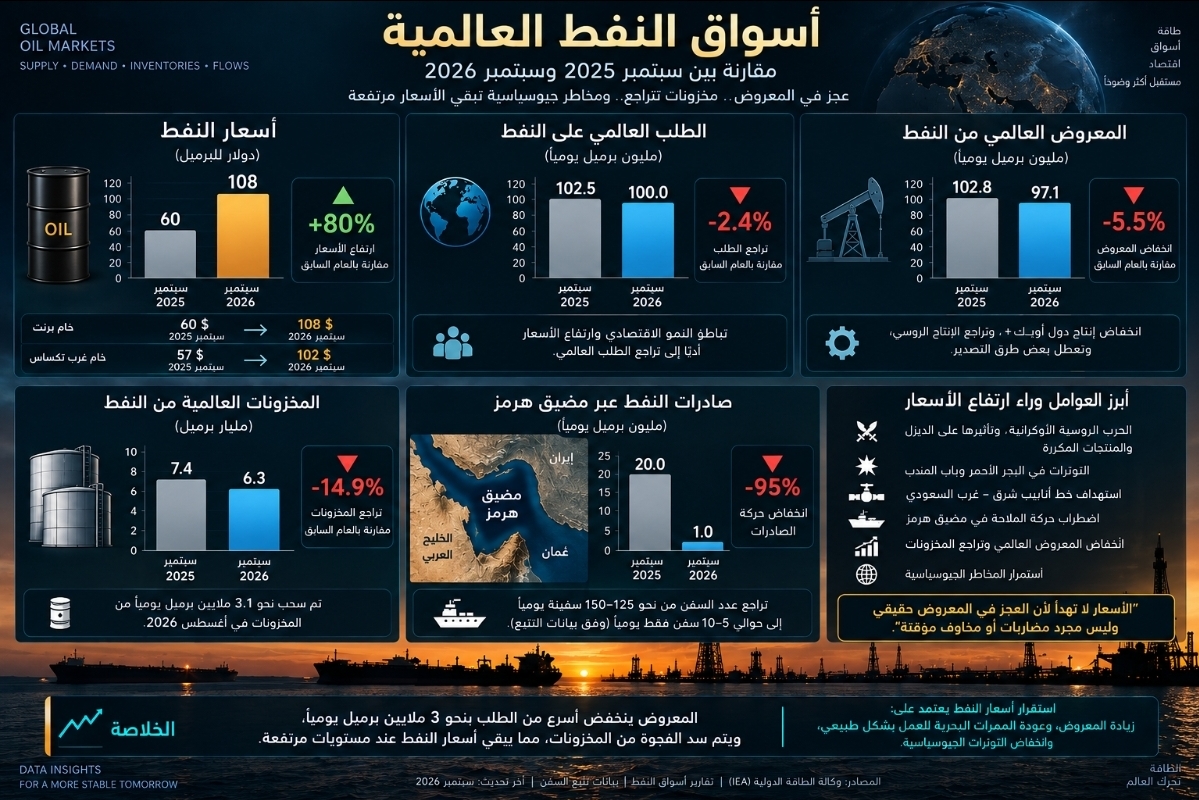
بحسب تقديرات وكالة الطاقة الدولية لشهر سبتمبر، يُتوقع أن ينخفض المعروض العالمي خلال 2026 بنحو 5.7 ملايين برميل يومياً، مقابل تراجع الطلب بنحو 2.5 مليون برميل، ما يترك فجوة تقارب 3.2 ملايين برميل يومياً. وقد انعكس ذلك بالفعل على المخزونات، التي تراجعت خلال أغسطس بمعدل قياسي بلغ نحو 3.1 ملايين برميل يومياً، إلى مستويات لم تُسجّل منذ 2023.
تراجع الإنتاج الخليجي والروسي
انخفض الإنتاج العالمي في أغسطس بنحو 1.6 مليون برميل يومياً إلى قرابة 100.1 مليون برميل، فيما تراجع إنتاج أوبك+ بنحو 1.8 مليون برميل. وكانت السعودية من أكثر المنتجين تأثراً، مع انخفاض إنتاجها إلى قرابة 6 ملايين برميل يومياً.
وهذا يؤكد أن المشكلة لم تعد تقتصر على صعوبة تصدير النفط الخليجي، بل انتقلت إلى الإنتاج نفسه. فعندما تتعطل طرق التصدير وتتراكم الكميات داخل المنشآت، تصبح قدرة المنتجين على الاستمرار بالإنتاج الكامل محدودة.
وفي روسيا، أضافت الحرب مع أوكرانيا ضغطاً آخر، خصوصاً على الديزل والمنتجات المكررة. فقد أدت الهجمات على المصافي ومنشآت الطاقة إلى تعطيل جزء من طاقة التكرير، وتقليص صادرات الوقود ورفع هوامش تكرير الديزل.
وانخفض الإنتاج الروسي في أغسطس إلى نحو 8.36 ملايين برميل يومياً، بينما تشير تقديرات الصناعة إلى أن اضطرابات المصافي في روسيا والشرق الأوسط أزالت كميات كبيرة من إمدادات المنتجات المكررة. لذلك أصبحت المشكلة مزدوجة: نقص في الخام ونقص أشد في القدرة على تحويله إلى ديزل وبنزين ووقود طائرات.
هرمز وباب المندب يضغطان على الإمدادات
يبقى مضيق هرمز أحد أخطر عناصر الأزمة. فقبل الحرب كان المضيق يشهد نحو 125–150 حركة عبور يومياً في الاتجاهين، بينما انخفضت الحركة المرصودة في الأيام الأخيرة إلى مستويات تقدر بنحو 5–10% من مستوياتها الطبيعية.
صحيح أن بعض الناقلات قد تعطل أجهزة التعريف الآلي AIS لأسباب أمنية، وبالتالي قد تكون الحركة الفعلية أعلى من المرصودة، لكن المؤشرات الأخرى — من تراجع الصادرات والإنتاج إلى انخفاض المخزونات — تؤكد وجود اضطراب حقيقي في الإمدادات.
وفي الوقت نفسه، ظهرت جبهة جديدة في باب المندب مع تصاعد الحرب في اليمن والتهديدات للسفن في البحر الأحمر. وتزداد أهمية هذا الممر لأنه أصبح أحد البدائل الرئيسية بعد تراجع حركة هرمز.
وإذا اضطرت السفن إلى تجنب باب المندب والدوران حول رأس الرجاء الصالح، فقد تضيف الرحلة نحو 22 يوماً في بعض الحالات، ما يرفع تكاليف الوقود والتأمين وأجور الناقلات ويؤخر وصول الشحنات. وبالتالي، حتى عندما لا تختفي البراميل من السوق، يصبح وصولها أبطأ وأكثر تكلفة، وهو ما يخفض المعروض الفعّال.
استهداف خط شرق–غرب
ازدادت الضغوط بعد استهداف خط الأنابيب السعودي شرق–غرب، الذي ينقل النفط من شرق المملكة إلى ميناء ينبع على البحر الأحمر متجاوزاً هرمز.
وكان الخط ينقل في الأسابيع الأخيرة نحو 2.6–4 ملايين برميل يومياً، لكنه تعرض لهجوم أدى إلى تعطله بصورة كبيرة، فيما تشير التقديرات إلى أن الإصلاح قد يستغرق ثلاثة إلى خمسة أسابيع.
ولا تقتصر المشكلة على مدة الإصلاح؛ فالخط يمتد لنحو 1,200 كيلومتر، ما يجعل حمايته الكاملة من هجمات جديدة أمراً صعباً. وبذلك تواجه السعودية ضغوطاً على أهم ثلاثة مسارات للتصدير: هرمز بحركة محدودة للغاية، وخط شرق–غرب المتضرر، والبحر الأحمر المهدد بتصاعد الحرب حول باب المندب.
لماذا لا تهدأ أسعار النفط؟
تجاوز خام برنت 107 دولارات للبرميل واقترب في بعض التداولات من 109–110 دولارات، بينما تجاوز الخام الأميركي 102 دولار.
ويعكس ذلك عاملين متزامنين. الأول هو النقص الفعلي الناتج عن تراجع الإنتاج الخليجي والروسي، واضطرابات التكرير، وتعطل بعض طرق التصدير، والسحب الكبير من المخزونات. أما الثاني فهو علاوة المخاطر الجيوسياسية المرتبطة باحتمالات استمرار اضطراب هرمز، وتصاعد التهديدات في باب المندب، وإعادة استهداف خط شرق–غرب أو المنشآت والموانئ والناقلات.
وبالتالي، فإن علاوة الخوف موجودة في الأسعار، لكنها تأتي فوق عجز مادي قائم بالفعل وليست بديلاً عنه.
الخلاصة
تواجه سوق النفط العالمية فجوة تقارب ثلاثة ملايين برميل يومياً نتيجة انخفاض المعروض بوتيرة أسرع من الطلب، ويجري تعويضها حالياً بالسحب من المخزونات.
وفي الوقت نفسه، تضغط الحرب الروسية الأوكرانية على المصافي والديزل، بينما أدى اضطراب هرمز إلى تراجع الصادرات والإنتاج الخليجي. وتضيف الحرب في اليمن مخاطر جديدة على باب المندب، فيما أدى استهداف خط شرق–غرب إلى إضعاف أحد أهم البدائل السعودية لتجاوز هرمز.
لذلك، فإن ارتفاع النفط الحالي ليس مجرد مضاربة أو رد فعل نفسي، بل نتيجة اجتماع عجز فعلي في البراميل، ونقص في المنتجات المكررة، وتراجع سريع للمخزونات، واختناق في أهم طرق تصدير النفط عالمياً.
وطالما استمر المعروض في الانخفاض أسرع من الطلب، وبقيت المخزونات هي الوسيلة الرئيسية لسد الفجوة، فمن الصعب أن تهدأ أسعار النفط بصورة مستدامة، حتى وإن شهدت تراجعات مؤقتة بفعل الأخبار السياسية أو محاولات وقف التصعيد.

