
Table of Contents
سيطرت حالة من التفاؤل على أسواق الأسهم الأمريكية والأوروبية اليوم، مع ارتفاع جماعي للمؤشرات الرئيسية حتى وقت إعداد التقرير. ويبدو أن المستثمرين تجاوزوا تأثير رفع الفائدة بحد ذاته، وركزوا بصورة أكبر على الرسالة التي حملتها توقعات الاحتياطي الفيدرالي بشأن قدرة الاقتصاد الأمريكي على الاستمرار في النمو رغم تشديد السياسة النقدية.
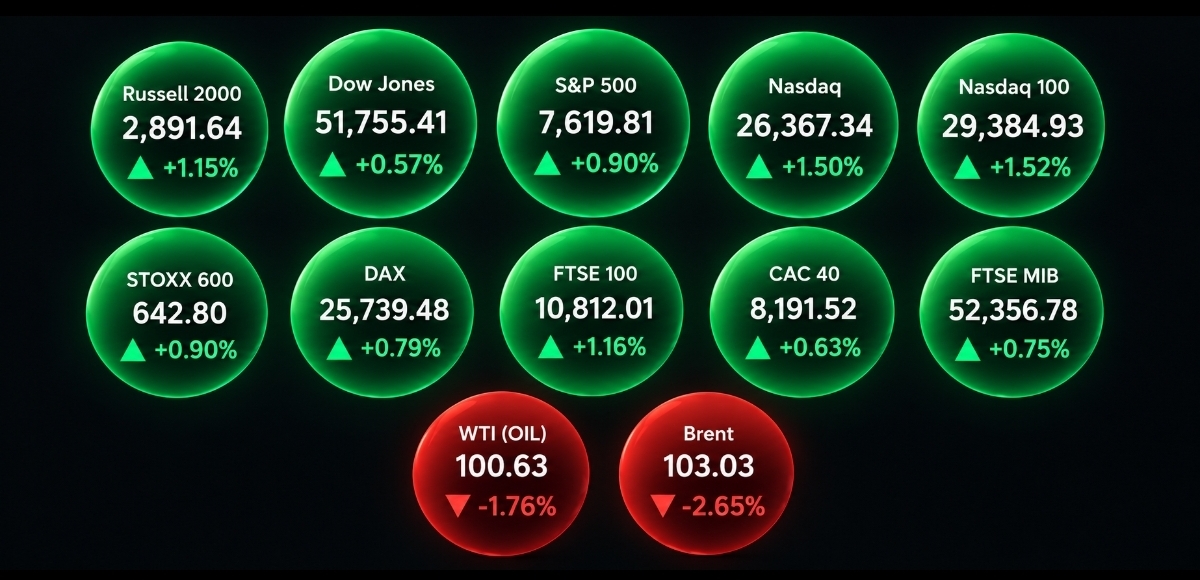
في وول ستريت، ارتفع مؤشر Dow Jones بنسبة 0.57% إلى 51,755 نقطة، وصعد S&P 500 بنسبة 0.90% إلى 7,620 نقطة. وكانت المكاسب أقوى في أسهم التكنولوجيا، إذ ارتفع Nasdaq بنسبة 1.50% إلى 26,367 نقطة، وNasdaq 100 بنسبة 1.52% إلى 29,385 نقطة، بينما تقدم Russell 2000 بنسبة 1.15% إلى 2,892 نقطة.
وفي أوروبا، جاءت الصورة إيجابية أيضًا. ارتفع STOXX 600 بنسبة 0.90% إلى 642.8 نقطة، وDAX الألماني 0.79% إلى 25,739 نقطة، بينما صعد FTSE 100 البريطاني 1.16% إلى 10,812 نقطة. كما ارتفع CAC 40 الفرنسي 0.63% إلى 8,192 نقطة، وFTSE MIB الإيطالي 0.75% إلى 52,357 نقطة.
لماذا ارتفعت الأسهم رغم رفع الفائدة؟
يبدو أن الأسواق لم تنظر إلى قرار الفيدرالي من زاوية رفع الفائدة فقط، بل إلى الصورة الاقتصادية التي تقف خلفه. فاستمرار النمو الاقتصادي بمعدلات جيدة، وبقاء البطالة عند مستويات منخفضة نسبيًا، إلى جانب توقعات السيطرة التدريجية على التضخم، يعطي المستثمرين قدرًا أكبر من الثقة في قدرة الاقتصاد والشركات على تحمل مستويات الفائدة الحالية.
بمعنى آخر، الرسالة التي استقبلتها الأسواق هي أن رفع الفائدة لا يأتي حاليًا نتيجة انهيار في السيطرة على التضخم، ولا يتزامن مع ضعف حاد في الاقتصاد. وإذا استمر النمو وبقي سوق العمل متماسكًا بينما يتراجع التضخم تدريجيًا، فإن هذه البيئة قد تبقى داعمة لأرباح الشركات والأسهم.
تراجع النفط يدعم شهية المخاطرة
عامل إيجابي آخر جاء من سوق الطاقة. فقد تراجع الخام الأمريكي اليوم 1.76% إلى 100.63 دولار للبرميل، بينما انخفض خام برنت 2.65% إلى 103.03 دولارات.
انخفاض النفط، وإمكانية دخوله في مرحلة من الاستقرار على المدى القصير، يخففان بعض الضغوط التضخمية التي أثارت قلق الأسواق خلال الفترة الماضية. فكلما هدأت أسعار الطاقة، انخفضت الضغوط على تكاليف النقل والإنتاج والأسعار، وهو ما يقلل بدوره الحاجة إلى تشديد نقدي أكبر من البنوك المركزية.
الشرق الأوسط يبقى العامل الحاسم
لكن التفاؤل الحالي لا يعني أن الأسواق دخلت بالضرورة في اتجاه صاعد مستدام. الحرب في الشرق الأوسط لم تنتهِ بعد، ومخاطر الإمدادات وأسعار الطاقة ما تزال قائمة، ولذلك من المتوقع استمرار التقلبات.
خلال الفترة المقبلة، ستكون تطورات الشرق الأوسط وأسعار النفط من أهم العوامل التي تحدد اتجاه الأصول العالمية. فإذا استقرت أسعار النفط أو تراجعت، فقد تنخفض المخاوف التضخمية وتتحسن شهية المستثمرين للمخاطرة. أما عودة النفط إلى الارتفاع بقوة نتيجة تطورات جيوسياسية أو اضطرابات جديدة في الإمدادات، فقد تعيد ضغوط التضخم والفائدة إلى الواجهة سريعًا.
لذلك، ارتفاع الأسهم اليوم لا يعني بالضرورة استمرار الارتفاع، كما أن أي موجة هبوط مقبلة لا تعني بالضرورة استمرار الهبوط. الأسواق حاليًا شديدة الحساسية للأحداث، واتجاه النفط والتطورات في الشرق الأوسط سيبقيان من أهم المتغيرات التي ستحدد حركة الأسهم والسندات والعملات خلال الفترة المقبلة.

