
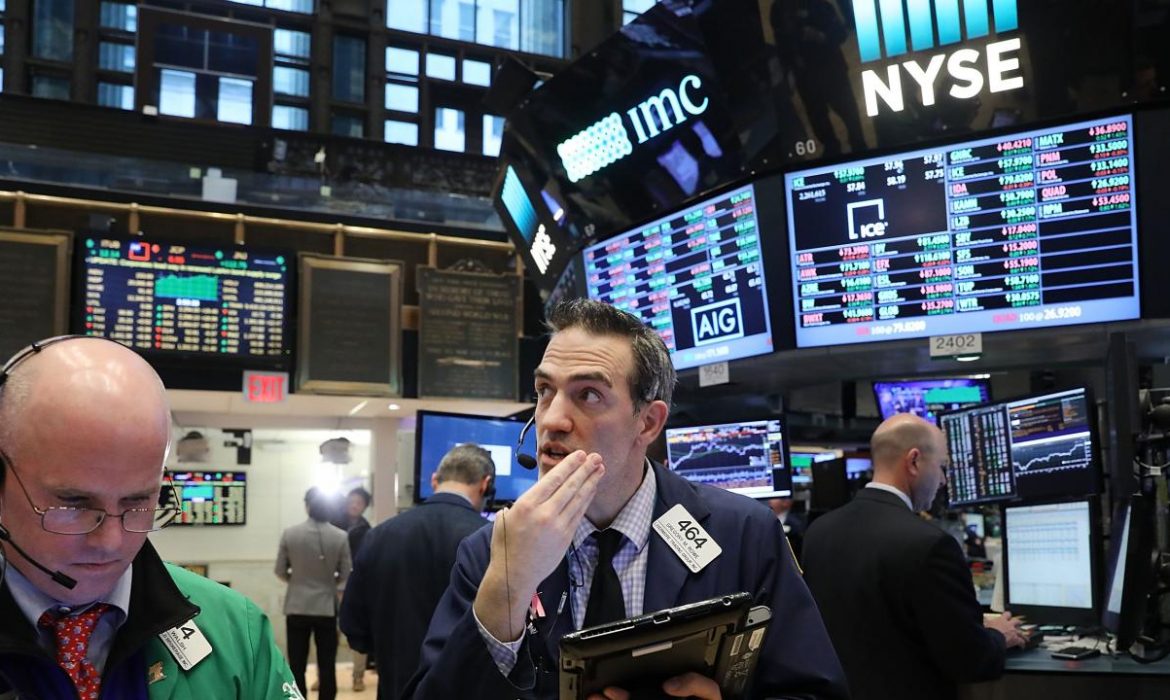
تتعرض الأسواق المالية العالمية اليوم لموجة بيع واسعة، تقودها شركات التكنولوجيا وأشباه الموصلات، بعد ارتفاع التضخم الأمريكي بأكثر من التوقعات، ما أعاد المخاوف من استمرار تشديد السياسة النقدية وارتفاع تكلفة تمويل الاستثمارات الضخمة في الذكاء الاصطناعي.
وفي المقابل، ارتفعت أسعار الذهب مع تراجع عوائد السندات الأمريكية، بينما انخفض النفط رغم استمرار التوترات العسكرية في الشرق الأوسط.
أولاً: الأسواق الآسيوية تسجل خسائر حادة
مؤشر نيكاي الياباني: 64,425.95 نقطة (−4.90%)
مؤشر كوسبي الكوري: تراجع بنحو 8%
مؤشر شنغهاي الصيني: 3,707.48 نقطة (−1.59%)
مؤشر هانغ سنغ: 24,062.72 نقطة (−1.03%)
كانت الخسائر أكثر حدة في شركات أشباه الموصلات، إذ هبط سهم سامسونغ بنحو 10%، وتراجعت SK Hynix بأكثر من 11%، بينما انخفض سهم TSMC التايوانية بنحو 2% رغم إعلان أرباح قياسية.
ويشير ذلك إلى أن الأسواق لم تعد تقيّم شركات الذكاء الاصطناعي على أساس نمو الأرباح وحده، بل أصبحت أكثر حساسية لتكلفة رأس المال والديون والتقييمات المرتفعة.
ثانياً: التضخم الأمريكي يعيد مخاوف رفع الفائدة
التضخم السنوي لشهر سبتمبر: 3.7% مقابل توقعات 3.6%.
التضخم الأساسي السنوي: 2.6% مقابل توقعات 2.5%.
أدت البيانات الصادرة أمس إلى ارتفاع المخاوف من أن الاحتياطي الفيدرالي قد يضطر إلى إبقاء أسعار الفائدة مرتفعة لفترة أطول، أو حتى استئناف رفعها في حال استمرار الضغوط التضخمية.
ورغم ذلك، تشير تسعيرات العقود الآجلة اليوم إلى احتمال يقارب 75% لتثبيت الفائدة في اجتماع 28 أكتوبر، ما يعكس استمرار عدم اليقين بشأن المسار النقدي.
ثالثاً: وول ستريت تواصل التعرض للضغوط
Nasdaq Composite: 26,692.87 نقطة (−1.88%)
S&P 500: 7,718.94 نقطة (−1.11%)
Dow Jones: 51,621.48 نقطة (−0.09%)
Russell 2000: 2,729.53 نقطة (−1.93%)
وتشير العقود الآجلة لمؤشر ناسداك اليوم إلى انخفاض إضافي يقارب 1.3%، في إشارة إلى احتمال استمرار الضغوط خلال الجلسة الأمريكية.
وتبرز أزمة التمويل في شركات البنية التحتية للذكاء الاصطناعي، خصوصاً بعد تراجع سهم CoreWeave بنحو 15% أمس، بالتزامن مع ارتفاع تكلفة التأمين ضد تعثر ديون بعض الشركات المرتبطة بالقطاع.
وتعكس هذه التطورات مخاوف متزايدة بشأن قدرة الشركات على تمويل استثماراتها الضخمة وتحقيق عوائد كافية لتبرير تقييماتها السوقية المرتفعة.
رابعاً: الذهب يرتفع والنفط يتراجع
الذهب: 4,178 دولاراً للأونصة (+1.7%)
الفضة: 56.85 دولاراً للأونصة (+1.7%)
نفط برنت: 104.05 دولارات للبرميل (−1.9%)
مؤشر الدولار DXY: 102.01 نقطة (−0.5%)
تراجع النفط بعد تقارير عن دراسة الولايات المتحدة تخفيف القيود المفروضة على بعض ناقلات النفط الروسية، بما قد يساعد على تخفيف ضغوط الإمدادات والنقل.
لكن المخاطر الجيوسياسية لا تزال مرتفعة، خصوصاً مع الهجمات على السفن قرب مضيق هرمز، واستمرار الضربات الأوكرانية للبنية التحتية النفطية الروسية.
أما الذهب، فقد استفاد من تراجع عوائد السندات الأمريكية وضعف الدولار، إلى جانب ارتفاع الطلب على الأصول الآمنة في ظل اضطراب أسواق الأسهم.
خامساً: أبرز التطورات الأوروبية
تباين أداء الأسواق الأوروبية، حيث استفادت بعض القطاعات الدفاعية من تراجع أسعار الطاقة وعوائد السندات، بينما بقيت شركات التكنولوجيا تحت الضغط.
مؤشر DAX الألماني: 25,175 نقطة (−0.49%)
مؤشر FTSE 100 البريطاني: 10,809 نقاط (+0.78%)
مؤشر CAC 40 الفرنسي: 7,895 نقطة (+0.28%)
ويعكس هذا التباين اختلاف حساسية القطاعات الأوروبية للتضخم وتكاليف التمويل، مع استمرار الضغوط على الشركات المرتبطة بالتكنولوجيا والاستثمارات كثيفة رأس المال.
الخلاصة والتحليل
التحول الأهم في الأسواق اليوم لا يتمثل فقط في ارتفاع التضخم الأمريكي، بل في انتقال المخاوف إلى قدرة شركات الذكاء الاصطناعي على تمويل استثماراتها وتحقيق العوائد المتوقعة في بيئة أسعار فائدة مرتفعة.
وتبرز ثلاثة مخاطر رئيسية:
1. استمرار الضغوط التضخمية: ما قد يدفع الاحتياطي الفيدرالي إلى الإبقاء على السياسة النقدية المتشددة لفترة أطول.
2. إعادة تقييم أسهم التكنولوجيا: خصوصاً الشركات ذات المضاعفات المرتفعة والاعتماد الكبير على التمويل الخارجي.
3. المخاطر الجيوسياسية: إذ إن أي تصعيد جديد في الشرق الأوسط قد يدفع أسعار النفط للارتفاع مجدداً، ويعيد الضغوط التضخمية إلى الواجهة.
ويبقى السؤال الأهم خلال الجلسات المقبلة: هل ستظل موجة البيع محصورة في أسهم التكنولوجيا والذكاء الاصطناعي، أم ستتسع لتشمل بقية قطاعات السوق الأمريكية؟
ملاحظة: الأسعار والبيانات من التقرير المقدم، ولم يتم التحقق منها بشكل مستقل. أسعار الخميس مرصودة خلال الجلسة وليست بالضرورة أسعار إغلاق.

